Puhelinta, nettiä ja tietokonetta käytetään yleensä sekä työhön että vapaa-aikaan. Kirjanpitoon kirjataan vain yrityskäytön osuus: arvion teet itse, mutta sen pitää olla perusteltavissa.
Lyhyesti:
- Arvioi yrityskäytön osuus prosentteina ja kirjaa kuluksi vain se osa summasta.
- Liitä tositteeksi koko lasku tai kuitti ja kirjoita kuvaukseen, miten arvioit osuuden.
- ALV:n saat vähentää vain, jos lasku on yrityksesi nimissä ja olet ALV-rekisterissä.
- Puhelin ja kannettava ovat yleensä tavallisia kuluja. Pitkäikäinen laite, joka maksaa yli 1 200 €, on käyttöomaisuutta.
Miten kirjaan osittain yrityskäytössä olevan kulun?
- Arvioi yrityskäytön osuus, esimerkiksi 50 %.
- Kirjaa kuluksi vain tämä osuus laskun tai hankintahinnan summasta.
- Liitä tositteeksi koko lasku tai kuitti ja kirjoita kirjauksen kuvaukseen osuus ja se, miten arvioit sen.
Esimerkki: puhelinlasku on 60 €, ja arvioit puhelimen olevan puoliksi työkäytössä. Kirjaat kuluksi 30 € ja liität tositteeksi koko laskun. Samoin 959 euron puhelin, joka on 50-prosenttisesti yrityskäytössä, kirjataan 479,50 euron kuluna.
Arviota ei tarvitse todistaa minuutilleen, mutta sen pitää kestää tarkastelu. Sama osuus koskee sekä laitteen hankintahintaa että sen juoksevia kuluja, kuten puhelinliittymää.
Perheenjäsenten liittymät eivät kuulu kirjanpitoon lainkaan, vaikka ne olisivat samalla laskulla. Vähennä ne ensin ja arvioi yrityskäytön osuus vasta jäljelle jäävästä.
Miksi kuitin skannaus kirjaa koko summan?
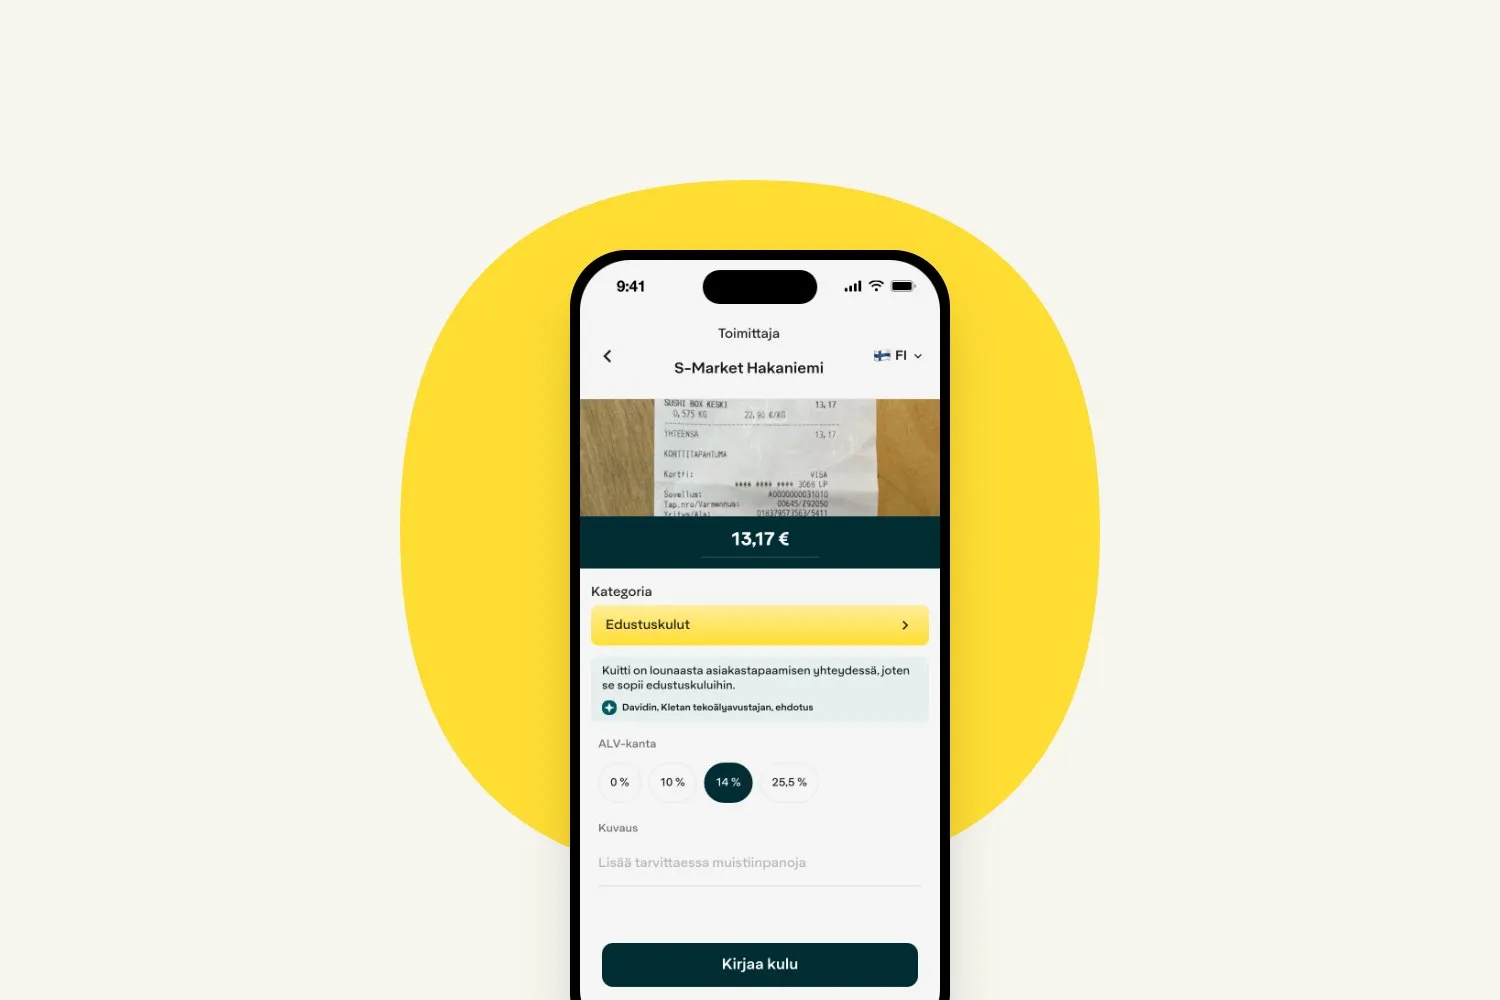
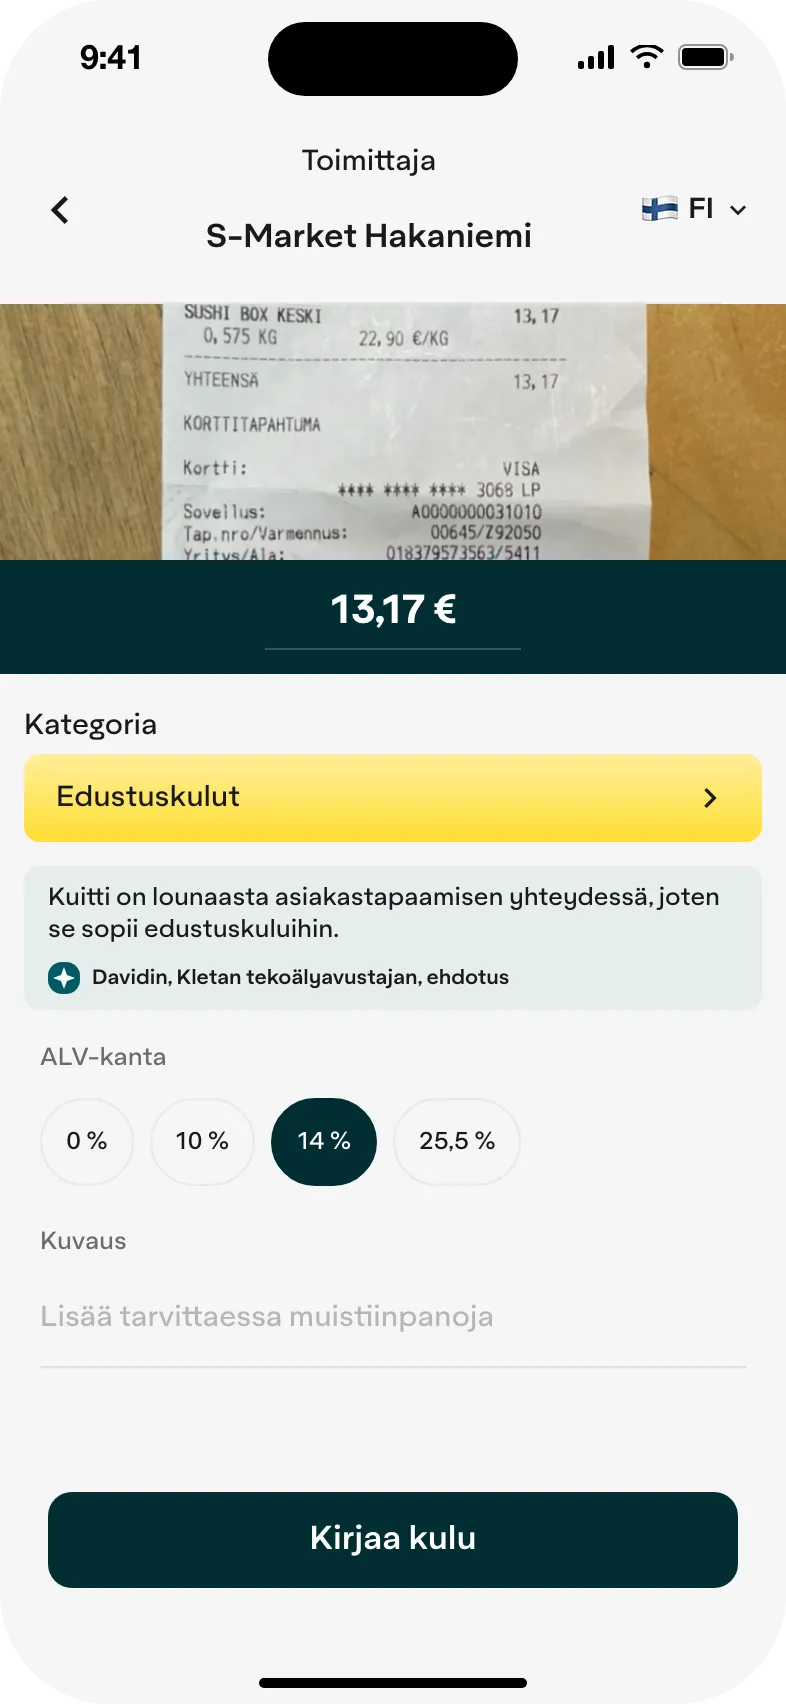
Kletan tekoäly lukee laskulta kokonaissumman. Se ei tiedä, mikä osa käytöstä on yksityistä, eikä Kletassa ole erillistä prosenttikenttää yksityiskäytölle: kirjaamasi summa on yrityksen osuus. Muuta summa oikeaksi ennen kuin tallennat kirjauksen. Muuten kirjanpitoon menee koko lasku. Älä kirjaa koko summaa aikomuksena korjata sitä myöhemmin.
Saanko vähentää ALV:n?
Ratkaisevaa on, kenen nimissä lasku on:
- Lasku yrityksesi Y-tunnuksella → ALV:n saa vähentää yrityskäytön osuudelta, jos olet ALV-rekisterissä.
- Lasku omalla nimelläsi → kulun saa vähentää tuloverotuksessa, mutta ALV:tä ei saa vähentää. Kirjaa kulu arvonlisäverottomana.
Sama koskee ulkomaisia palveluita: jos tilaat ohjelmiston tai pilvipalvelun yksityishenkilönä ilman Y-tunnusta, ALV-vähennystä ei synny. Lue lisää artikkelista henkilökohtaisella nimellä oleva lasku yrityksen kuluna.
Puhelinlaskun sudenkuoppa: sama lasku sisältää usein sekä 25,5 %:n ALV:llisia että ALV:ttomia eriä. Silloin kirjaus pitää eritellä kahteen osaan eikä kirjata koko summaa yhdellä verokannalla. Tarkista erittely laskulta.
Onko laite kulu vai käyttöomaisuutta?
Ratkaisevaa on ensin laitteen odotettu käyttöikä ja sitten sen hinta:
| Hankinta | Kirjaa näin |
|---|---|
| Odotettu käyttöikä enintään 3 vuotta | Kuluksi kerralla hinnasta riippumatta, kategoriaan “Muut vähennyskelpoiset kulut” |
| Käyttöikä yli 3 vuotta, hinta enintään 1 200 € | Kuluksi kerralla, kunhan tällaisia pieniä hankintoja on yhteensä enintään 2 400 € vuodessa |
| Muut hankinnat | Käyttöomaisuus kohtaan “Käyttöomaisuus”, vähennys poistoina usean vuoden aikana |
- Puhelin ja kannettava tietokone ovat yleensä käytössä enintään kolme vuotta, joten ne kirjataan kuluksi kerralla silloinkin, kun ne maksavat yli 1 200 €.
- Pitkäikäinen laite, esimerkiksi kalliimpi työasema tai kuvauskalusto, on käyttöomaisuutta, jos se maksaa yli 1 200 € tai jos pienten hankintojen 2 400 euron vuosiraja on jo täynnä.
- Rajaan verrataan hintaa ilman ALV:tä, jos olet ALV-rekisterissä, ja ALV:n sisältävää hintaa, jos et ole.
Käyttöomaisuus lisätään mobiilisovelluksessa kohdasta “Omaisuus” → “Käyttöomaisuus” → “Lisää käyttöomaisuus” ja selainversiossa “Omaisuus” → “Käyttöomaisuus” → “Lisää omaisuus”. Kletta laskee poistot automaattisesti. Käyttöomaisuus on käytössä Duo- ja Care-paketeissa. Hankinnan ALV vähennetään kerralla sen kauden ALV-ilmoituksella, jolloin laite ostettiin.
Mihin kategoriaan puhelin- ja nettikulut kuuluvat?
Puhelin-, netti- ja laitekulut kirjataan kategoriaan “Muut vähennyskelpoiset kulut”. Ne eivät kuulu henkilöstökuluihin, vuokriin eivätkä rahoituskuluihin, sillä ne on tarkoitettu muille kuluille, kuten työntekijöiden palkoille, toimitilan vuokralle sekä koroille ja pankkimaksuille.
Vähennyskelpoisista kuluista yleensä kerrotaan artikkelissa toiminimen vähennyskelpoiset kulut. Toiminimen verotuksen kokonaiskuva on oppaassa toiminimen verotus.
Usein kysyttyä
Voinko vähentää kotini nettiliittymän?
Osittain. Arvioi yrityskäytön osuus samalla tavalla kuin puhelimesta. Jos teet töitä kotona, voit lisäksi vähentää työtilan osuuden asumiskuluista: annat Kletassa veroilmoitusta varten asunnon kokonaispinta-alan, yrityksen käytössä olevan pinta-alan ja asumiskulut, kuten vuokran tai vastikkeen. Vähennys lasketaan pinta-alojen suhteessa.
Entä jos puhelin on kokonaan työkäytössä?
Kirjaa koko summa. Käytännössä tämä edellyttää, että sinulla on erillinen puhelin yksityiskäyttöön.
Ostin läppärin vain työkäyttöön. Kirjaanko koko summan kuluksi?
Yleensä kyllä. Kannettava on tavallisesti käytössä enintään kolme vuotta, joten se kirjataan kerralla kuluksi kategoriaan “Muut vähennyskelpoiset kulut”, vaikka se maksaisi yli 1 200 €. Jos odotat sen kestävän yli kolme vuotta ja se maksaa yli 1 200 €, se on käyttöomaisuutta.
Voinko muuttaa jo tehdyn kirjauksen ALV-prosenttia?
Voit, jos kausi ei ole vielä lukittu: avaa kulukirjaus, muuta ALV-erittelyä ja tallenna. Kausi pysyy auki 31 päivää ALV-kauden päättymisen jälkeen. Jos kausi on jo lukittu, pyydä chatissa sen avaamista. Lue lisää: miksi kirjausta ei voi muokata.