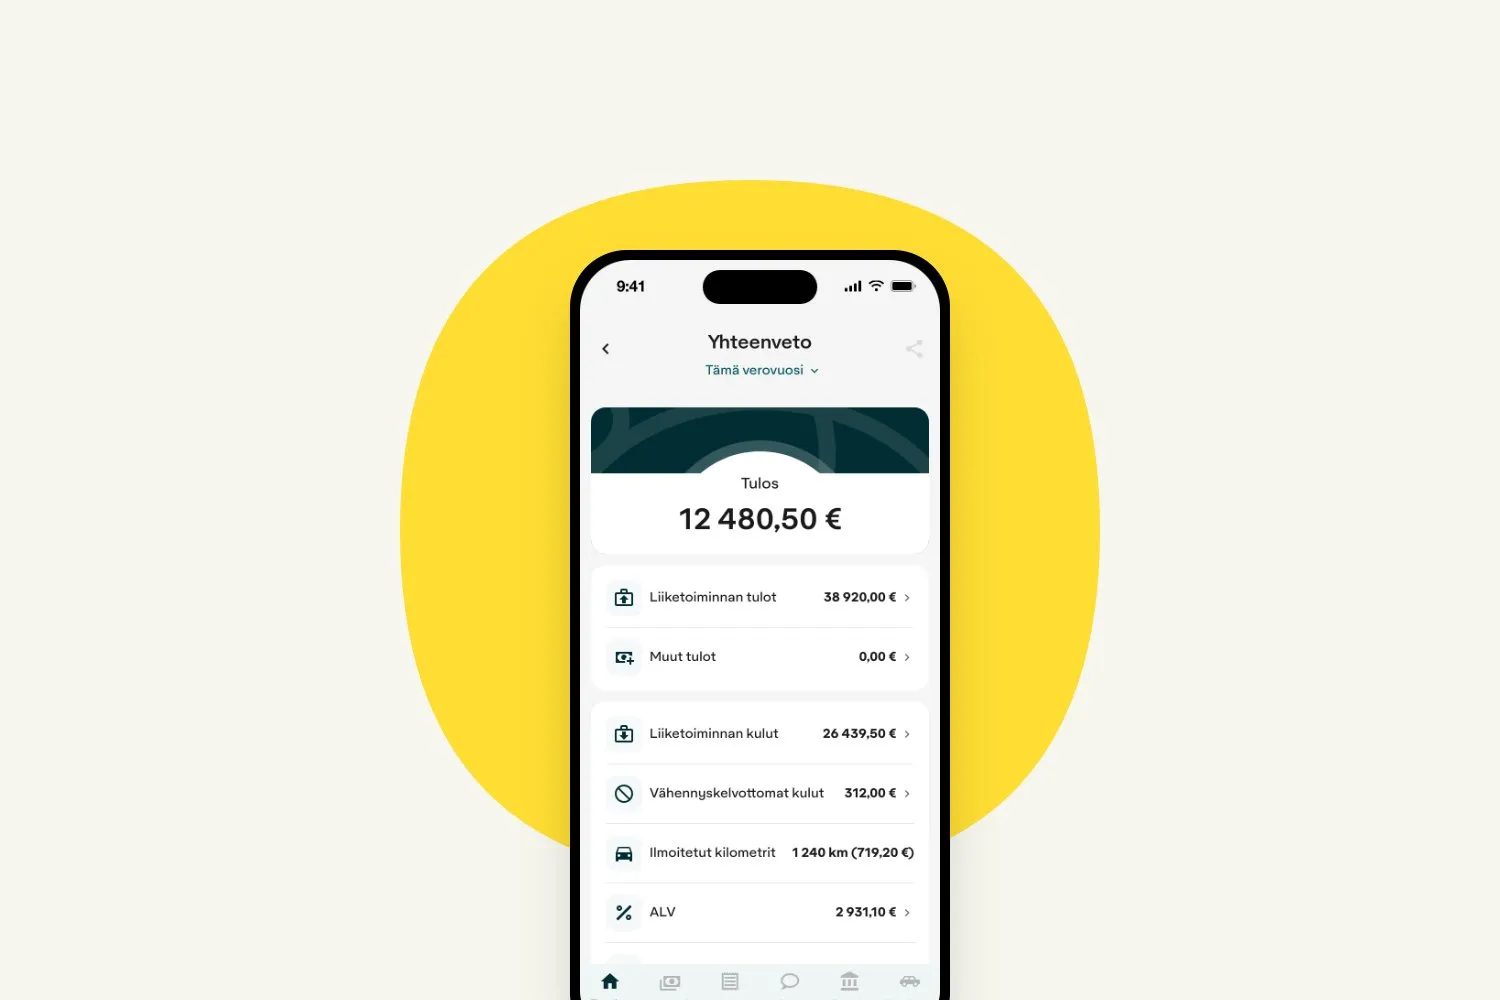
Toiminimen verotuksessa on kaksi ilmoitusta: arvonlisäveroilmoitus eli ALV-ilmoitus ja kerran vuodessa annettava elinkeinotoiminnan veroilmoitus. Kletassa molemmat rakentuvat kirjauksistasi, ja tässä oppaassa käydään läpi, miten luvut syntyvät, mihin kohtiin ne menevät ja mitä sinun pitää hoitaa itse.
Lyhyesti:
- Kletta tekee ALV-ilmoituksen kirjauksistasi ja lähettää sen Verohallintoon puolestasi muutamaa päivää ennen määräpäivää. Sinun ei tarvitse painaa mitään.
- Elinkeinotoiminnan veroilmoitus (lomake 5) muodostuu samoista tiedoista, mutta se ei lähde automaattisesti: tarkistat ja vahvistat sen itse sovelluksessa. Määräpäivä on verovuotta seuraavan vuoden 1. huhtikuuta.
- Sinun tehtäväsi on pitää kirjanpito oikeana: kuitit, laskut, kategoriat, ajot sekä ajoneuvo- ja käyttöomaisuustiedot.
- Muutaman luvun annat vuoden lopussa itse, esimerkiksi varaston arvon, käteisvarat ja velat.
Ilmoitukset ja määräajat
Sinä pidät kirjanpidon oikeana, ja ilmoitukset tehdään sen pohjalta puolestasi. Ne lähettää Verohallintoon Kletta tai, jos kirjanpitosi hoitaa tilitoimisto, tilitoimistosi. Sovelluksessa näet luvut, kauden ja sen, onko ilmoitus jo lähetetty.
| Ilmoitus | Kausi | Määräpäivä | Miten se lähtee |
|---|---|---|---|
| ALV-ilmoitus (arvonlisäveroilmoitus) | Kuukausi, neljännesvuosi tai vuosi | Kuukausi- ja neljännesvuosikausi: kauden päättymistä seuraavan toisen kuukauden 12. päivä. Vuosikausi: seuraavan vuoden helmikuun viimeinen päivä. | Tehdään ja lähetetään puolestasi aikataulun mukaan, muutamaa päivää ennen määräpäivää |
| Elinkeinotoiminnan veroilmoitus (lomake 5) | Kalenterivuosi | Seuraavan vuoden 1. huhtikuuta. Lomake avautuu OmaVerossa tammikuun aikana. | Tarkistat ja vahvistat sen itse sovelluksessa. Automaattista lähetystä ei ole. |
Käytännössä tämä tarkoittaa:
- ALV-ilmoitus lähtee ennen määräpäivää ilman, että teet mitään. Esimerkiksi kuukausi-ilmoittajan tammikuun ilmoitus tehdään ja lähetetään maaliskuun ensimmäisinä päivinä. Sinun ei tarvitse olla sovelluksessa sinä päivänä.
- ALV-ilmoitusta et muokkaa itse. Jos jokin luku on väärin, korjaat sen taustalla olevat kirjaukset tai pyydät ALV-korjausta. Molemmat tavat on kuvattu alempana kohdassa ALV-ilmoitus.
- Veroilmoitus ei lähde automaattisesti. Tarkistat ja vahvistat sen itse sovelluksessa, ja näin on kaikissa paketeissa, myös Solossa. Lisäksi se tarvitsee muutaman luvun, jotka vain sinä tiedät, kuten varaston, käteisvarat ja velat.
- ALV-ilmoituksia tehdään vasta, kun olet arvonlisäverovelvollinen ja Y-tunnuksesi on vahvistettu profiilissasi. Jos ALV-kaudeksi on asetettu “Ei alv-velvollinen”, ilmoituksia ei lähetetä ja laskusi lähtevät 0 %:n verokannalla.
Tulovero ja ennakkovero
Toiminimellä et maksa itsellesi palkkaa. Yrityksen tulos on yrittäjän verotettavaa tuloa, ja tuloveroa maksetaan vuoden aikana ennakkoverona, jonka haet ja maksat OmaVerossa arvioidun tuloksen perusteella. Kletassa kirjaat ennakkoveron maksut kategoriaan “Ennakkovero”. Lue lisää artikkelista Ennakkovero ja verokortti toiminimellä. Miten tulos verotetaan ansio- ja pääomatulona, kerrotaan blogissa Toiminimen verotus 2026.
ALV-kannat
Kletassa voit valita kaikki Suomen arvonlisäverokannat:
| Verokanta | Mihin sitä käytetään |
|---|---|
| 25,5 % | Yleinen verokanta: useimmat tavarat ja palvelut. Kletan oletus. |
| 13,5 % | Alennettu verokanta 1.1.2026 alkaen, esimerkiksi elintarvikkeet sekä ravintola- ja ateriapalvelut |
| 14 % | Alennettu verokanta, joka oli käytössä 31.12.2025 asti |
| 10 % | Alennettu verokanta, esimerkiksi sanomalehdet |
| 0 % | Nollaverokanta, esimerkiksi vienti ja kansainväliset kuljetukset |
Alennettu verokanta laski 14 prosentista 13,5 prosenttiin 1.1.2026. Oikean kannan ratkaisee tapahtumahetki, ja siirtymävaiheessa voit tarvita molempia. Lue lisää artikkelista Alennetun ALV-kannan muutos 1.1.2026.
Entinen yleinen verokanta 24 % on yhä valittavissa, jotta voit korjata tai tehdä uudelleen syyskuuta 2024 edeltäviä kausia koskevia asiakirjoja. Älä käytä sitä uusissa kirjauksissa.
Erityiset ALV-käsittelyt
Seuraavat ovat 0 %:n verokantoja, mutta ne ilmoitetaan ALV-ilmoituksella eri kohtiin. Siksi oikea valinta on tärkeä.
| Käsittely | Verokanta | Milloin |
|---|---|---|
| Tavarat EU | 0 % | Tavaroiden ostot toisesta EU-maasta tai myynti toiseen EU-maahan |
| Palvelut EU | 0 % | Palveluiden ostot toisesta EU-maasta tai myynti toiseen EU-maahan |
| Tavarat EU:n ulkopuolelta tai ulkopuolelle | 0 % | Tavarakauppa EU:n ulkopuolisten maiden kanssa |
| Palvelut EU:n ulkopuolelta tai ulkopuolelle | 0 % | Palvelukauppa EU:n ulkopuolisten maiden kanssa |
| Rakennuspalvelut ja metalliromu | 0 % | Kotimaan käännetty verovelvollisuus |
| Arvonlisäveroton | – | Tulo, joka on kokonaan alv:n ulkopuolella, esimerkiksi avustukset ja vakuutuskorvaukset |
Alv 0 % ja arvonlisäveroton eivät ole sama asia. Ero selitetään artikkelissa Alv 0 % vai arvonlisäveroton.
Kulut ja alv
Kun kirjaat kulun, kerrot ensin, onko se kotimaan kulu vai ostos ulkomailta. Valinta ratkaisee, mitkä verokannat sovellus tarjoaa.
Kotimaan kulut
- Tallenna kuitti. Kuvaa se tai lataa se sovellukseen.
- Kletta lukee kuitista arvonlisäveron.
- Tarkista verokanta: 25,5 %, 24 %, 14 %, 13,5 %, 10 % tai 0 %.
- Valitse kulun kategoria.
- Jos kategoria sen sallii, alv on vähennyskelpoinen ja menee seuraavan ALV-ilmoituksen kohtaan 307.
Viimeinen vaihe riippuu valitsemastasi kategoriasta. Osa kategorioista muuttaa verokannaksi 0 % riippumatta siitä, mitä kuitissa lukee: ajoneuvokulut, edustuskulut, henkilöstökulut, ennakkovero, käteisnostot, tilisiirrot, lainan lyhennykset ja korot. Niistä ei koskaan synny vähennettävää alvia.
Esimerkki. Ostat toimistotarvikkeita 124 eurolla, ja hinnassa on 25,5 %:n alv. Veroton hinta on 98,80 € ja alv 25,20 €. Nuo 25,20 € ovat vähennettävää arvonlisäveroa.
Ostot ulkomailta
| Mistä ostit | Kuitilla | ALV-ilmoituksella |
|---|---|---|
| Tavara EU-maasta | Tavarat EU, 0 % | Käännetty verovelvollisuus 25,5 % |
| Palvelu EU-maasta | Palvelut EU, 0 % | Käännetty verovelvollisuus 25,5 % |
| Tavara EU:n ulkopuolelta | Tavarat EU:n ulkopuolelta, 0 % | Maahantuonnin alv 25,5 % |
| Palvelu EU:n ulkopuolelta | Palvelut EU:n ulkopuolelta, 0 % | Käännetty verovelvollisuus 25,5 % |
EU-ostoissa valitset kulun verokannaksi “Tavarat EU:sta” tai “Palvelut EU:sta”.
Mitä käännetty verovelvollisuus tarkoittaa käytännössä? Ulkomaisessa ostossa tilität alvin itse ikään kuin olisit myyjä, ja vähennät saman summan ostojen alvina samalla kaudella. Vero ilmoitetaan yhdessä kohdassa ja vähennetään toisessa, joten täysin vähennyskelpoisessa ostossa nettovaikutus maksettavaan veroon on nolla. Kyse on ilmoittamisesta, ei rahasta.
Jos ulkomaisessa kuitissa on toisen maan arvonlisävero, ostos on tehty yksityishenkilönä, eikä sitä alvia voi vähentää Suomessa. Kirjaa silloin koko summa kuluksi verokannalla “Veroton”. Tarkemmat ohjeet löydät artikkelista EU-myynti ja ostot ulkomailta.
Kategoriat, jotka määräävät alvin
Osa kategorioista ohittaa kirjauksen verokannan, koska alvia ei voi vähentää tai tulo on alv:n ulkopuolella:
| Kategoria | Alv-käsittely | Miksi |
|---|---|---|
| “Edustuskulut” | 0 % | Edustuksen alv ei ole vähennyskelpoinen |
| Henkilöstökulut | 0 % | Palkat eivät ole alv:n alaista myyntiä |
| “Ajoneuvokulut” | 0 % | Ajoneuvoihin sovelletaan omia sääntöjä |
| “Ennakkovero” | 0 % | Veronmaksu, ei ostos |
| Käteisnosto | 0 % | Omien rahojen siirto |
| Korkokulut | 0 % | Rahoituskulu, alv:n ulkopuolella |
| “Tilisiirto” | 0 % | Omien rahojen siirto |
| Lainan lyhennys | 0 % | Pääoman takaisinmaksu on alv:n ulkopuolella |
| Muut liiketoiminnan tulot | 0 % | Ilmoitetaan erillään yleisen verokannan myynnistä |
| Saadut avustukset ja tuet | Arvonlisäveroton | Ei ole vastike myynnistä |
| Korko- ja muut rahoitustulot | Arvonlisäveroton | Ei ole vastike myynnistä |
Ajoneuvokulut ja vähennyskelvottomat kulut jäävät lisäksi kokonaan pois alv-erittelystä. Niistä ei synny vähennettävää alvia, vaikka kuitissa olisi ollut verokanta.
Siirrot, lainat ja omat rahat
Kaikki yritystililtä lähtevät maksut eivät ole yrityksen kuluja. Seuraavat kategoriat ovat olemassa, jotta jokainen pankkitapahtuma saadaan kirjattua eikä mitään jää roikkumaan täsmäytyksessä:
| Kategoria | Mitä se on | Vaikutus tulokseen | Alv |
|---|---|---|---|
| “Tilisiirto” | Omien rahojen siirto omien tilien välillä | Ei vaikutusta | Aina 0 % |
| Käyttöomaisuuden osto | Käyttöomaisuuden hankinnan maksu | Ei vaikutusta | Kirjauksen verokanta: käyttöomaisuuden hankinnan alv on vähennyskelpoinen |
| Lainan lyhennys | Lainanmaksun pääomaosuus | Ei vaikutusta | Aina 0 % |
Nämä näkyvät Kletan raportilla vain tiedoksi. Ne eivät kuulu kulujen summaan, eivätkä ne mene mihinkään veroilmoituksen numeroituun kohtaan. Alv on poikkeus, ja vain käyttöomaisuuden ostossa: sen alv menee ALV-ilmoitukselle tavalliseen tapaan.
Kaksi asiaa kannattaa huomata:
- Lainan korko ei ole lainan lyhennys. Kirjaa korko-osuus korkokuluihin, jolloin se menee veroilmoituksen kohtiin 346/347. Lainan lyhennykseksi kirjataan vain pääoma.
- Käyttöomaisuuden osto -kategoria ei luo käyttöomaisuutta. Se on pelkkä kirjausluokka pankkitapahtumalle, eikä se aloita poistoja. Jotta laitteesta tehdään poistot, lisää se kohtaan “Omaisuus” → “Käyttöomaisuus” (katso alempana).
Kun siirrät rahaa yrityksen tililtä omaan käyttöösi, kirjaa se kategoriaan “Yksityisnostot”. Se ei vaikuta tulokseen eikä veroihin. Myös rahat, jotka siirrät omista varoistasi yritykseen, kirjataan siirtona, joka ei vaikuta tulokseen. ALV- ja ennakkoveron maksujen kirjaamisesta kerrotaan artikkelissa ALV- ja ennakkoveron maksujen kirjaaminen.
Ateria asiakkaan kanssa
Ateria, jonka tarjoat asiakkaalle tai muulle yrityksesi ulkopuoliselle, on edustusta tilaisuudesta riippumatta. Myös lounas liikeneuvottelun aikana on edustusta.
- Ateria asiakkaan tai muun ulkopuolisen kanssa → “Edustuskulut”. Sovellus vähentää siitä automaattisesti 50 % (vuosi-ilmoituksen kohdat 341/342).
- Tavanomainen tarjoilu liikeneuvottelussa, kuten kahvi ja leivonnaiset → “Muut vähennyskelpoiset kulut”.
Kirjoita kirjauksen kuvaukseen, ketkä olivat mukana ja mikä tapaamisen tarkoitus oli.
Tulot ja laskutus
Kletta päättelee laskun alvin asiakkaan maasta, siitä onko asiakas yritys, ja siitä, onko laskurivi tuote vai palvelu.
Kotimaan laskut
- Lisää laskulle rivit ja niiden verokannat.
- Kletta laskee rivi kerrallaan: ensin alennus, sitten alv.
- Alv peritään asiakkaalta ja ilmoitetaan ALV-ilmoituksella.
Esimerkki. Konsultointi 1 000 € + alv 25,5 % = 1 255 €, josta 255 € on ilmoitettavaa arvonlisäveroa.
Laskut ulkomaille
Laskurivin verokanta riippuu asiakkaan maasta, siitä onko asiakas yritys vai yksityishenkilö ja siitä, myytkö tuotteen vai palvelun:
| Asiakkaan maa | Asiakas | Tuote | Palvelu |
|---|---|---|---|
| Suomi | Kuka tahansa | Valitsemasi verokanta | Valitsemasi verokanta |
| EU-maa | Yritys | 0 %, Tavarat EU | 0 %, Palvelut EU |
| EU-maa | Yksityishenkilö | Valitsemasi verokanta (Suomen alv) | Valitsemasi verokanta (Suomen alv) |
| EU:n ulkopuolinen maa | Yritys | 0 %, Tavarat EU:n ulkopuolelle | 0 %, Palvelut EU:n ulkopuolelle |
| EU:n ulkopuolinen maa | Yksityishenkilö | 0 %, Tavarat EU:n ulkopuolelle | Valitsemasi verokanta (Suomen alv) |
Automaattinen valinta toimii vain, kun Kletalla on tarpeeksi tietoa. Rivin pitää tulla tuoteluettelostasi, koska siellä on tieto siitä, onko kyse tuotteesta vai palvelusta, ja laskulla pitää olla asiakas. Vapaasti kirjoitetulla rivillä tai luonnoksessa, jolla ei vielä ole asiakasta, käytetään kirjoittamaasi verokantaa sellaisenaan. Tarkista siis itse ulkomaille menevät laskut, joissa on vapaasti kirjoitettuja rivejä.
Tarkista itse myös tavaroiden myynti toisen EU-maan yksityishenkilölle: siihen kuuluu yleensä Suomen alv. Jos tällainen etämyynti EU-maihin ylittää 10 000 € vuodessa, myynti verotetaan ostajan maassa OSS-erityisjärjestelmän kautta.
Jos et ole arvonlisäverovelvollinen, kaikki rivit laskutetaan 0 %:lla riippumatta näkyvästä verokannasta, ja laskulle lisätään siitä maininta.
Tulo kirjataan, kun raha saapuu, ei silloin, kun lasku lähtee. Siksi alv menee sille kaudelle, jolla sait maksun.
Käyttöomaisuus ja poistot
Yrityksen käyttöomaisuus, kuten koneet, laitteet ja työkalut, vaikuttaa sekä arvonlisäveroon että tuloveroon.
Pienhankinta vai käyttöomaisuus?
Kaikki työkalut ja laitteet eivät ole käyttöomaisuutta. Ratkaisevat hankinnan hinta ja se, kuinka kauan sen odotetaan kestävän:
| Hankinta | Kirjaa näin |
|---|---|
| kestää todennäköisesti enintään 3 vuotta | tavallisena kuluna kategoriaan “Muut vähennyskelpoiset kulut”, vähennetään kokonaan samana vuonna hinnasta riippumatta |
| maksaa enintään 1 200 € ja kestää yli 3 vuotta | pienhankintana tavallisena kuluna, vähennetään kokonaan samana vuonna (pienhankintoja yhteensä enintään 2 400 € vuodessa) |
| maksaa yli 1 200 € ja kestää yli 3 vuotta | käyttöomaisuutena kohtaan “Käyttöomaisuus”, poistetaan 25 % vuodessa |
- Katso hinnan lisäksi käyttöikää. Yli 1 200 euron laite, jonka odotat kestävän yli 3 vuotta, on käyttöomaisuutta. Tyypillisiä käyttöomaisuushankintoja ovat esimerkiksi hierontatuoli ja muut kalliit koneet ja työkalut.
- Puhelin ja kannettava tietokone kestävät yleensä enintään 3 vuotta, joten ne kirjataan tavallisena kuluna silloinkin, kun ne maksavat yli 1 200 €. Odotettu käyttöikä ratkaisee.
- Rajaan verrataan verotonta hintaa, jos olet arvonlisäverovelvollinen, ja koko hintaa alv mukaan lukien, jos et ole.
- Enintään 1 200 euron pienhankintoja voi vähentää kerralla yhteensä enintään 2 400 € vuodessa. Sen ylittävät pienhankinnat kirjataan käyttöomaisuudeksi ja poistetaan.
- Hankinnan alv on vähennyskelpoinen vain, jos olet arvonlisäverovelvollinen. Jos et ole, kirjaa koko hinta alv mukaan lukien.
Näin lisäät käyttöomaisuuden
- Mobiilisovelluksessa valitse “Omaisuus” → “Käyttöomaisuus” → “Lisää käyttöomaisuus”. Verkkosovelluksessa valitse “Omaisuus” → “Käyttöomaisuus” → “Lisää omaisuus”.
- Täytä “Omaisuuden nimi” ja valitse “Uusi hankinta”.
- Anna arvo: ilman alvia, jos olet arvonlisäverovelvollinen, ja koko hinta alv mukaan lukien, jos et ole.
- Täytä “Ostopäivä” ja “Verokanta”.
Jos laite oli kirjanpidossasi jo ennen Klettaa, se kirjataan uuden hankinnan sijaan siirtona aiemmasta kirjanpidosta. Käyttöomaisuus on käytettävissä Duo- ja Care-paketeissa.
Hankinnan alv
Kauden aikana ostetun käyttöomaisuuden alv lisätään kauden vähennettävään alviin aivan kuten muissakin ostoissa. Veroton arvo lisätään koneiden ja kaluston poistettavaan arvoon.
Poistot
Koneista ja kalustosta tehdään 25 %:n menojäännöspoisto vuodessa. Poisto lasketaan kaikista laitteista yhdessä, ei laite kerrallaan:
- Poisto = (alkuarvo + vuoden hankinnat − luovutukset) × 25 %
- Loppuarvo = alkuarvo + hankinnat − luovutukset − poisto
Loppuarvosta tulee seuraavan vuoden alkuarvo, ja se ilmoitetaan myös taseessa koneina ja kalustona. Veroilmoituksella poistot näkyvät näissä kohdissa:
| Kohta | Sisältö |
|---|---|
| 800 | Koneiden ja kaluston alkuarvo |
| 801 | Vuoden aikana hankitut |
| 802 | Luovutushinnat tai vakuutuskorvaukset ilman myynnin alvia |
| 804 | Vuoden poisto (25 % oikaistusta arvosta) |
| 806 | Loppuarvo, joka siirtyy seuraavalle vuodelle |
Käyttöomaisuuden myynti
Kun myyt käyttöomaisuutta, jonka hankinnasta olet vähentänyt alvin, kyse on verollisesta myynnistä, ja Kletta vie myynnin alvin ALV-ilmoitukselle:
- Syöttämäsi myyntihinta on alv mukaan lukien. Alvin osuus on hinta × verokanta ÷ (1 + verokanta), ja se ilmoitetaan myynnin puolella kyseisellä verokannalla. Yleisen verokannan omaisuudessa se on kohta 301.
- Verokanta on luovutuspäivänä voimassa oleva, ei ostopäivän. Esimerkiksi 24 %:n aikaan ostettu ja 1.9.2024 tai myöhemmin myyty omaisuus verotetaan 25,5 %:n verokannalla.
- Loppuosa eli myyntihinta ilman tätä alvia pienentää poistettavaa arvoa kohdassa 802.
Myynnin alvia ei synny, jos omaisuus on kirjattu pois rikkoutuneena (vakuutuskorvaus ei ole maksu myynnistä) tai jos hankinnasta ei alun perin vähennetty alvia.
Laite myös yksityiskäytössä
Kun käytät puhelinta, tietokonetta tai muuta laitetta sekä yrityksessä että yksityisesti, yrityksen kuluksi kirjataan vain yrityskäytön osuus:
- Arvioi, kuinka suuri osa käytöstä on yrityksen käyttöä, esimerkiksi 50 %.
- Kirjaa kuluksi vain tämä osuus hinnasta: 959 euron puhelin, jota käytät 50 % yrityksessä, kirjataan 479,50 euroksi.
- Lisää kuitti ja kirjoita kirjauksen kuvaukseen osuus ja se, miten arvioit sen.
Kletassa ei ole erillistä prosenttikenttää: syöttämäsi summa on yrityksen osuus. Älä kirjaa koko hintaa ja korjaa yksityiskäyttöä jälkikäteen. Saman laitteen juoksevat kulut, kuten puhelinliittymä, jaetaan samalla tavalla. Lisää esimerkkejä löydät artikkelista Puhelin, netti ja tietokone.
Auto ja muut ajoneuvot
Ajoneuvon verokohtelu riippuu siitä, kuinka suuri osa ajoista on yrityksen ajoja.
| Yrityskäyttö | Käsittely |
|---|---|
| Yli 50 % | Ajoneuvo on yrityksen käyttöomaisuutta: kulut kirjataan, siitä tehdään poistot, ja yksityiskäyttö lisätään tuloihisi |
| Alle 50 % | Ajoneuvo pysyy yksityisenä: työajoista vähennetään kilometrikorvaus |
Käyttöosuus asetetaan ajoneuvon tietoihin kohdassa “Omaisuus” → “Ajoneuvot”. Mobiilisovelluksessa kysymys on “Kuinka suuri osa ajosta on työkäyttöä?”, verkkosovelluksessa “Elinkeinotoiminnan ajojen kilometrit”.
Vanhemmissa ajoneuvotiedoissa käyttöosuudeksi voi olla asetettu “Auto”. Kletta käsittelee sen alle 50 %:n käyttönä, eikä se laske osuutta ajoistasi. Valitse ajoneuvolle suoraan yli tai alle 50 %.
Auto, jota et omista. Työajoista toisen omistamalla autolla, esimerkiksi avopuolisosi autolla, saat silti kilometrikorvauksen ajopäiväkirjaa vastaan. Tällaista autoa ei voi lisätä omaisuudeksi, koska vain omistamastasi ajoneuvosta voi tehdä poistoja yrityksen käyttöomaisuutena.
Mikä lasketaan työajoksi ja miten suhdeluku syntyy, kerrotaan artikkelissa Miten auton yli tai alle 50 % käyttö menee Kletassa.
Yli 50 % yrityskäytössä
Ajoneuvosta tehdään 25 %:n menojäännöspoisto muun käyttöomaisuuden kanssa, ja kaikki sen käyttökulut kirjataan. Yksityisajojen osuus käyttökuluista ja poistosta lisätään verotettavaan tuloosi:
- Kilometrikustannus = (käyttökulut + poisto) ÷ kokonaiskilometrit
- Yksityiskäytön lisäys = yksityiskilometrit × kilometrikustannus
| Kohta | Sisältö |
|---|---|
| 379 | Ajoneuvon tyyppi: 1 = henkilöauto, 2 = pakettiauto, 3 = molemmat, 4 = muu |
| 271 | Työajojen kilometrit |
| 273 | Yksityisajojen kilometrit |
| 274 | Kilometrit yhteensä |
| 381 | Ajoneuvon kulut yhteensä poistot mukaan lukien |
| 275 | Kilometrikustannus |
| 382 | Yksityiskäytön lisäys (myös tuloslaskelman kohta 313) |
Kun myyt tällaisen ajoneuvon, sitä käsitellään kuten muuta käyttöomaisuutta: jos olet vähentänyt sen hankinnan alvin, myynnistä menee alv.
Alle 50 % yrityskäytössä
Ei käyttöomaisuutta, ei poistoja eikä kulujen seurantaa. Vain kilometreillä on merkitystä, ja työajoista vähennetään kilometrikorvaus.
| Kohta | Sisältö |
|---|---|
| 389 | Ajetut kilometrit yhteensä |
| 390 | Työajojen kilometrit |
| 419 | Korvaus kilometriltä |
| 420 | Vaadittu kilometrikorvaus |
| 392 | Vähennyskelpoiset matkakulut yhteensä |
Sähköauton lataus kotona
Kotilatauksen kirjaaminen riippuu ajoneuvon yrityskäytön osuudesta, jonka olet asettanut ajoneuvon tietoihin.
Yli 50 % yrityskäytössä ajoneuvo kuuluu yritykselle, ja sen todelliset kulut ovat yrityksen kuluja, myös lataukseen käytetty sähkö:
- Mittaa lataus erikseen kotitalouden sähköstä. Helpointa on laturi tai mittari, joka kertoo autoon ladatut kilowattitunnit (kWh).
- Laske kustannus: ladatut kWh × sähkön hinta. Pörssisähkössä käytä latausajan todellisia hintoja tai kauden keskihintaa sähkölaskultasi. Mukaan voi laskea näitä kilowattitunteja vastaavan osuuden siirtomaksuista ja sähköverosta.
- Kirjaa kustannus kategoriaan “Ajoneuvokulut” (pakettiautolla “Taksi- ja pakettiautokulut”) ja liitä tositteeksi sähkölasku, laturin tai mittarin raportti sekä laskelmasi.
Kirjaa koko mitattu latauskustannus, ei yrityskäytön prosenttiosuutta siitä. Yksityisajot on jo otettu huomioon yksityiskäytön lisäyksenä, joten jos pienentäisit kulua vielä yksityisosuudella, vähennys pienenisi kahteen kertaan. Pois jätetään vain kotitalouden muu sähkö. Toiminimiyrittäjänä et laskuta yritykseltäsi sähköä, vaan kirjaat kulun.
Enintään 50 % yrityskäytössä auto on yksityinen. Älä kirjaa latausta tai muita käyttökuluja, vaan vähennä työajoista kilometrikorvaus.
Pidä ajopäiväkirjaa joka tapauksessa: kokonaiskilometrit ja työajojen kilometrit ratkaisevat, kumpi käsittely koskee sinua.
Kilometrikorvaus
Kilometrikorvaus lasketaan ajon verovuoden mukaan. Vuonna 2025 ajettu matka lasketaan aina vuoden 2025 määrällä, vaikka kirjaisit sen myöhemmin.
| Verovuosi | Auto tai pakettiauto |
|---|---|
| 2026 | 0,55 €/km |
| 2025 | 0,59 €/km |
| 2024 | 0,57 €/km |
| 2023 ja aiemmin | 0,53 €/km |
- Autolle on yksi kiinteä kilometrikorvaus. Määrä ei pienene tietyn kilometrimäärän jälkeen.
- Vuoden 2026 määrä on pienempi kuin vuoden 2025. Auton ja pakettiauton korvaus laski 0,59 eurosta 0,55 euroon. Kyse ei ole virheestä raportissasi.
- Kävelystä ei tule korvausta, vaikka matkan voi kirjata matkalokiin.
- Vuoden auton ja pakettiauton määrä näkyy veroilmoituksen kohdassa 419.
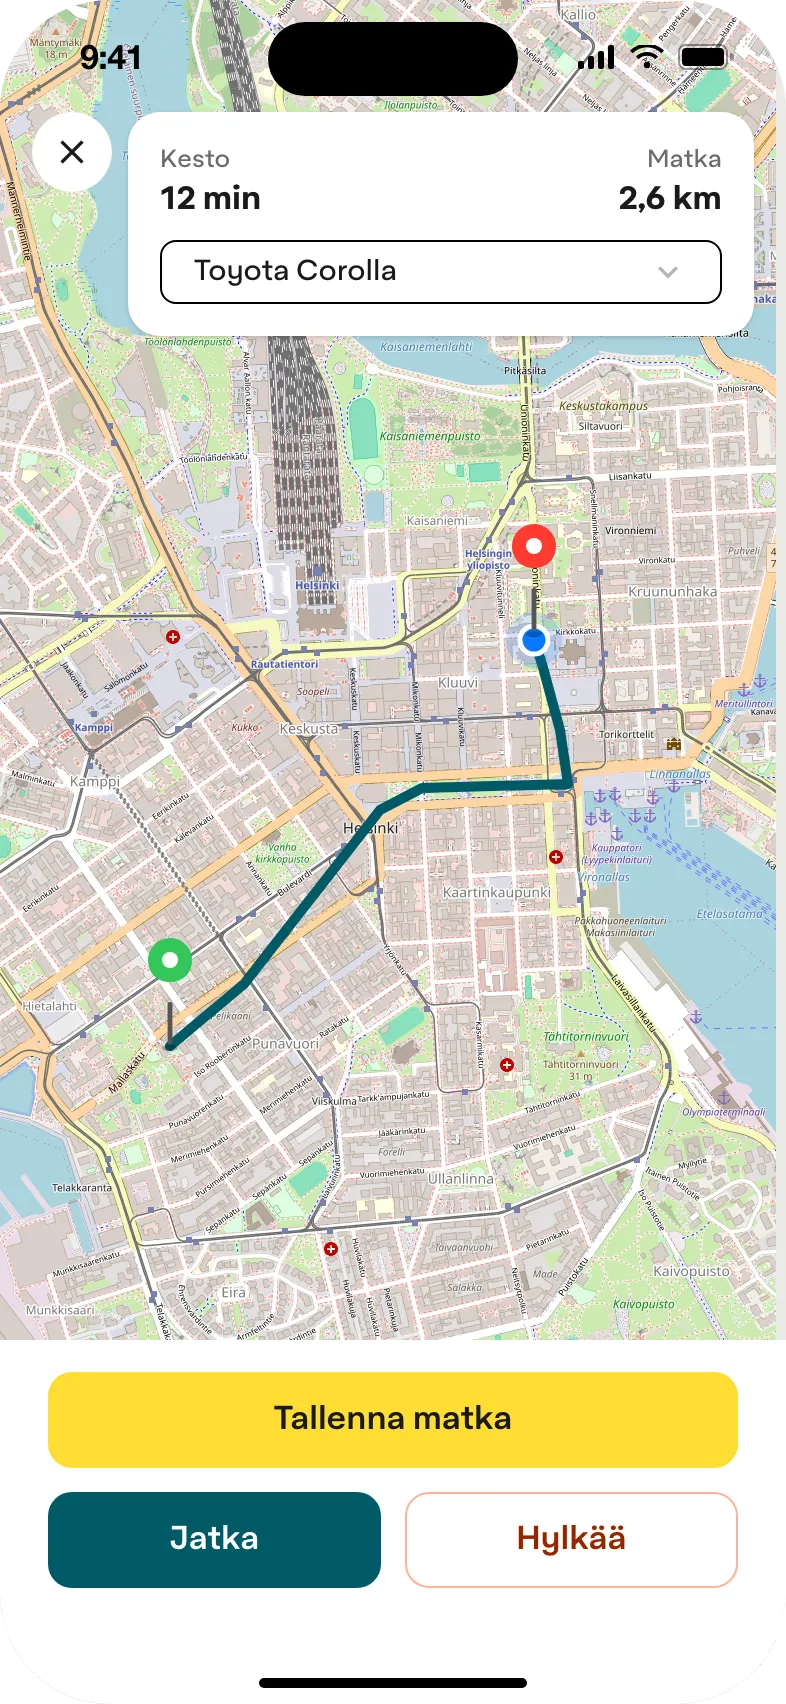
Korotukset ja käytännön esimerkit löydät artikkelista Kilometrikorvaus 2026.
Päivärahat
Kotimaan työmatkojen päivärahat lasketaan jokaisen kirjaamasi matkan kestosta.
| Verovuosi | Matka yli 10 tuntia | Matka yli 6 tuntia |
|---|---|---|
| 2026 | 54 € | 25 € |
| 2025 | 53 € | 24 € |
| 2024 | 51 € | 24 € |
| 2023 ja aiemmin | 48 € | 22 € |
Jokainen matkan täysi 24 tunnin jakso oikeuttaa kokopäivärahaan. Monipäiväisen matkan viimeisen vuorokauden jälkeisen ajan säännöt ja päivärahan muut ehdot löydät artikkelista Päivärahat 2026 ja 2027.
Ulkomaan päivärahoja ei lasketa automaattisesti. Maakohtaisia ulkomaan päivärahoja ei lasketa puolestasi, vaan syötät itse päivien määrän ja vaatimasi kokonaissumman. Ne lisätään kohtaan 388.
| Kohta | Sisältö |
|---|---|
| 401 | Yli 10 tunnin matkapäivien määrä |
| 402 | Vuoden kokopäiväraha |
| 403/405 | Kokopäivärahat yhteensä |
| 406 | Yli 6 tunnin matkapäivien määrä |
| 407 | Vuoden osapäiväraha |
| 408/410 | Osapäivärahat yhteensä |
| 411/413/415 | Ulkomaan matkat: päivät ja päivärahat yhteensä |
| 388 | Päivärahat yhteensä |
Päivärahat ja kilometrikorvaus muodostavat yhdessä lisävähennykset, jotka ilmoitetaan kohdassa 364.
Työhuone kotona
Jos käytät osaa kodistasi yritystoimintaan, vähennyskelpoinen osuus lasketaan asumiskuluista pinta-alan suhteessa:
| Kohta | Sisältö |
|---|---|
| 431 | Asunnon kokonaispinta-ala (m²) |
| 432 | Yrityksen käytössä oleva pinta-ala (m²) |
| 433 | Vuokra, hoitovastikkeet tai kiinteistön kulut yhteensä |
| 386 | Vähennyskelpoinen osuus |
Kohta 386 = 433 × (432 ÷ 431). Annat kohdat 431, 432 ja 433 itse, ja tulos lisätään kirjanpidon ulkopuolisiin vähennyskelpoisiin kuluihin kohtaan 354. Ohjeet kodin tilojen vähentämiseen löydät artikkelista Elinkeinonharjoittajan veroilmoituksen täydentäminen ja tarkastaminen.
ALV-ilmoitus
ALV-ilmoitus annetaan kuukausittain, neljännesvuosittain tai vuosittain. Kausi määräytyy arvonlisäverorekisteröintisi mukaan, ja se asetetaan Kletassa profiiliisi. Lue myös, miten ilmoitukset lähtevät Kletasta: Miten Kletta hoitaa arvonlisäveroilmoitukset.
ALV-kauden asettaminen
Kun rekisteröidyt arvonlisäverovelvolliseksi, esimerkiksi koska liikevaihtosi ylitti 20 000 euroa, Verohallinto lähettää rekisteröintipäätöksen. Siinä on kaksi tietoa, joita Kletta tarvitsee: päivä, josta alv-velvollisuutesi alkaa, ja ALV-kautesi (kuukausi, neljännesvuosi tai vuosi). Syötä ne Kletan ALV-asetuksiin. Sen jälkeen Kletta tekee ja lähettää ALV-ilmoituksesi jokaiselta kaudelta, kun Y-tunnuksesi on vahvistettu ja Kletan tarvitsemat Suomi.fi-valtuudet ovat kunnossa.
Mobiilisovelluksessa:
- Napauta “Etusivu”-näkymän vasemmasta yläkulmasta ratasta “Asetukset”.
- Avaa kohdasta “Verot ja velvoitteet” “ALV-asetukset”.
- Valitse “ALV-ilmoitusjakso”: “Kuukausittain”, “Neljännesvuosittain” tai “Vuosittain” päätöksesi mukaan.
- Valitse “Ensimmäinen Kletan lähettämä ALV-ilmoitus”: vuosi sekä neljännes tai kuukausi. Valitse kausi, jolla alv-velvollisuutesi alkaa.
- Napauta “Tallenna”.
Verkkosovelluksessa: avaa sivupalkin alareunasta tilivalikko ja valitse “Asetukset” → “Verot ja velvoitteet” → “ALV ja veroilmoitus”. Aseta “Arvonlisäveron verokausi” ja “Ensimmäinen Kletan lähettämä ALV-ilmoitus” ja valitse “Tallenna”.
Hyvä tietää:
- “Ei asetettu” ja “Ei alv-velvollinen” tarkoittavat molemmat, että Kletta ei lähetä ALV-ilmoituksia eikä kirjauksillasi ole alvia. Jos olet alv-velvollinen, aseta kausi heti.
- Alkupäivästä lähtien laskuillasi on alv silloin, kun se kuuluu niille. Arvonlisäverottomassa, 0 %:n ja käännetyn verovelvollisuuden myynnissä alvia ei ole. ALV-ilmoitus annetaan jokaiselta kaudelta, myös sellaiselta, jolla ei ollut myyntiä.
- Kausi lukittuu, kun Kletta on lähettänyt sen ilmoituksen. Jos jokin on sen jälkeen väärin, ota yhteyttä Kletan tukeen chatissa.
- Et ole varma, mitä päätöksessäsi lukee? Näet alv-rekisteröintisi ja kautesi OmaVerossa.
Mistä ilmoitus muodostuu
- Tulokirjaukset: laskut sitä mukaa kuin ne maksetaan, käteiskuitit ja muut tulot.
- Kulukirjaukset: kuitit ja ostot alv-käsittelyn mukaan ryhmiteltyinä.
- Käyttöomaisuuden ja yli 50 % yrityskäytössä olevien ajoneuvojen hankinnat kauden aikana ja niiden vähennyskelpoinen alv.
- Käyttöomaisuuden ja yli 50 % yrityskäytössä olevien ajoneuvojen myynnit kauden aikana. Niistä tulee myynnin alvia yleisen verokannan myyntiin, kun hankinnan alv on vähennetty.
- Käännetty verovelvollisuus ja maahantuonnin alv ulkomaan ostoista. Ne ilmoitetaan ja vähennetään samalla kaudella.
- ALV-korjaukset, jotka on kirjattu kaudelle.
ALV-ilmoituksen kohdat
| Kohta | Sisältö |
|---|---|
| 301 | Myynnin vero 25,5 %:n ja 24 %:n verokannoilla sekä käännetty verovelvollisuus EU:n ulkopuolelta ostetuista palveluista |
| 302 | Myynnin vero 14 %:n ja 13,5 %:n verokannoilla |
| 303 | Myynnin vero 10 %:n verokannalla |
| 304 | Vero tavaroiden maahantuonnista EU:n ulkopuolelta, 25,5 % |
| 305 | Vero tavaraostoista muista EU-maista, 25,5 % |
| 306 | Vero palveluostoista muista EU-maista, 25,5 % |
| 307 | Kauden vähennettävä vero yhteensä |
| 308 | Maksettava tai palautettava vero: positiivinen luku tarkoittaa, että maksat, negatiivinen, että saat palautusta |
| 309 | 0 %:n verokannan alainen liikevaihto |
| 310 | Tavaroiden maahantuonnit EU:n ulkopuolelta |
| 311 | Tavaroiden myynnit muihin EU-maihin |
| 312 | Palveluiden myynnit muihin EU-maihin |
| 313 | Tavaraostot muista EU-maista |
| 314 | Palveluostot muista EU-maista |
| 318 | Vero rakentamispalveluista ja metalliromusta (käännetty verovelvollisuus) |
| 319 | Rakentamispalveluiden ja metalliromun myynnit |
| 320 | Rakentamispalveluiden ja metalliromun ostot |
Kohdat 309–314, 319 ja 320 ovat euromääriä, eivät veroa. Maksettava vero lasketaan näin: 308 = 301 + 302 + 303 + 304 + 305 + 306 + 318 − 307 − 317. Kohta 317 on alarajahuojennus, josta kerrotaan seuraavaksi.
Alarajahuojennus on poistunut
Alarajahuojennus antoi pienelle yritykselle mahdollisuuden pitää osan vuoden aikana tilittämästään arvonlisäverosta. Huojennus poistui vuoden 2025 alusta. Kletta laskee sen vain joulukuussa 2024 päättyneelle kaudelle, joka oli viimeinen, johon huojennusta sovellettiin, eikä millekään vuoden 2025 tai sen jälkeiselle kaudelle.
Huojennuksen kohdat olivat 315 (huojennukseen oikeuttava liikevaihto), 316 (huojennukseen oikeuttava vero) ja 317 (huojennuksen määrä). Huojennus pieneni asteittain eikä loppunut kerralla 30 000 euroon:
| Huojennukseen oikeuttava liikevaihto (315) | Huojennus (317) |
|---|---|
| alle 15 000 € | koko huojennukseen oikeuttava vero |
| 15 000–30 000 € | 316 × (30 000 − 315) ÷ 15 000 |
| yli 30 000 € | ei huojennusta |
Esimerkiksi 15 000 euron liikevaihdolla huojennus oli koko huojennukseen oikeuttava vero, 22 500 eurolla puolet siitä ja 30 000 eurolla ei mitään. Huojennus pienensi kohdan 308 maksettavaa veroa.
ALV-ilmoituksen korjaaminen
ALV-ilmoitusta ei voi muokata suoraan, mutta väärää lukua ei tarvitse jättää voimaan. Keinoja on kaksi:
- Korjaa taustalla olevat kirjaukset. Väärin kategorisoitu kuitti tai väärä verokanta korjataan parhaiten kirjaukseen. Ilmoitus lasketaan uudelleen kirjauksista.
- Pyydä kaudelle ALV-korjaus. Korjaus muuttaa tietyn kauden tiettyä kohtaa, ja se lisätään laskettujen lukujen päälle. Sitä käytetään, kun eroa ei voi esittää kirjauksena. Keskustele ensin kirjanpitäjän kanssa, koska korjaus muuttaa ilmoitettavia lukuja.
Jos kauden ilmoitus on jo lähetetty ja luvut muuttuvat sen jälkeen, ilmoitus merkitään muokatuksi, jotta kirjanpitäjä voi päättää, tarvitaanko korvaava ilmoitus.
Elinkeinotoiminnan veroilmoitus
Kletta muodostaa toiminimen vuosittaisen veroilmoituksen eli elinkeinotoiminnan veroilmoituksen (lomake 5) samoista tiedoista kuin ALV-ilmoituksen.
Mistä luvut tulevat
| Luku | Lähde Kletassa |
|---|---|
| Liikevaihto | Tulokirjaukset ja maksetut laskut |
| Liiketoiminnan kulut | Kuitit ja kulukirjaukset |
| Poistot | Käyttöomaisuus- ja ajoneuvotiedot |
| Auton yksityiskäyttö | Ajoneuvotiedot ja ajopäiväkirja |
| Päivärahat | Matkakirjaukset |
| Työhuone kotona | Itse syöttämäsi tiedot |
| Myyntisaamiset | Vuoden lopussa avoinna olevat laskut |
Tuotot
| Kohta | Sisältö | Lähde |
|---|---|---|
| 300 | Liikevaihto | Tulokirjaukset: liiketoiminnan tulot |
| 318 | Saadut avustukset ja tuet | Tulokirjaukset: avustukset ja tuet |
| 301 | Muut liiketoiminnan tuotot | Tulokirjaukset: muut liiketoiminnan tulot |
| 313 | Auton yksityiskäyttö | Lasketaan yli 50 % yrityskäytössä olevan ajoneuvon tiedoista |
| 323 | Korko- ja muut rahoitustuotot | Ei lasketa, katso huomio alla |
| 316 | Veronalaiset tuotot yhteensä | Yllä olevien summa |
Osa kohdista ei täyty automaattisesti, vaan ne näkyvät nollana. Kohta 323 (korko- ja muut rahoitustuotot) kirjataan kirjanpitoosi, mutta se ei siirry veroilmoitukselle. Sama koskee kohtia 314 ja 315 (tavaroiden yksityiskäyttö ja muu yksityiskäyttö), 324 (muut veronalaiset tuotot), 335 (palkat) ja 369 (osuutesi elinkeinotoiminnan nettovarallisuudesta). Jos jokin näistä koskee sinua vuoden aikana, useimmiten palkat, jos olet maksanut niitä, kerro siitä kirjanpitäjälle, jotta luku lisätään ennen ilmoituksen lähettämistä. Älä oleta, että nolla näissä kohdissa tarkoittaa nollaa todellisuudessa.
Vähennettävät kulut
| Kohta | Sisältö | Lähde |
|---|---|---|
| 333 | Ostot ja varastojen muutos | Ostot ja varaston muutos |
| 334 | Ulkopuoliset palvelut | Ulkopuoliset palvelut |
| 335 | Palkat | Ei lasketa: ota yhteyttä kirjanpitäjään |
| 336 | Henkilöstökulut | Henkilöstökulut |
| 337/338 | Poistot | Käyttöomaisuus- ja ajoneuvotiedot (kohta 804) |
| 341/342 | Edustuskulut, joista puolet on vähennyskelpoista | “Edustuskulut” |
| 343 | Vuokrat | “Vuokrat” |
| 344 | Muut vähennyskelpoiset kulut | “Muut vähennyskelpoiset kulut” sekä yli 50 % yrityskäytössä olevan ajoneuvon käyttökulut |
| 346/347 | Korkokulut | Korkokulut |
| 349 | Muut rahoituskulut | Muut rahoituskulut |
| 354 | Kirjanpidon ulkopuoliset vähennyskelpoiset kulut | Työhuone kotona (kohta 386) ja itse syöttämäsi summat |
| 364 | Lisävähennykset | Päivärahat (kohta 388) ja kilometrikorvaus (kohta 392) |
| 355 | Vähennyskelpoiset kulut yhteensä | Yllä olevien summa |
Kohtaan 341 tulee koko edustukseen käytetty summa ja kohtaan 342 siitä vähennyskelpoinen puolikas. Kulujen summaan lasketaan vain kohta 342.
Vähennyskelvottomat erät eivät pienennä tulosta: kohdassa 365 ovat maksetut ennakkoverot (kategoria “Ennakkovero”) ja kohdassa 367 vähennyskelvottomat kulut. Myös käteisnostot jäävät kulujen summan ulkopuolelle, vaikka niitä ei ilmoiteta vähennyskelvottomina kuluina.
Tulos
Tulos = veronalaiset tuotot yhteensä (kohta 316) − vähennyskelpoiset kulut yhteensä (kohta 355). Voitto ilmoitetaan kohdassa 358 ja tappio kohdassa 359.
Tase
| Kohta | Sisältö |
|---|---|
| 704 | Koneet ja kalusto: loppuarvo kohdasta 806 |
| 708 | Varasto |
| 711 | Myyntisaamiset eli avoimet laskut |
| 714 | Käteisvarat (ei pankkitilien saldoja) |
| 716 | Muut rahoitusvarat (ei pankkitilien saldoja) |
| 718 | Elinkeinotoiminnan varat yhteensä |
| 749 | Lyhytaikaiset velat |
| 750 | Pitkäaikaiset velat |
| 725 | Elinkeinotoiminnan velat yhteensä |
| 733 | Nettovarallisuus, jos se on positiivinen |
| 734 | Nettovarallisuus, jos se on negatiivinen |
Kletan raportilla näkyvät lisäksi vuoden aikana kirjatut tilisiirrot, käyttöomaisuuden ostot ja lainan lyhennykset, jotta näet, mitä tulokseen vaikuttamatonta rahaa tilin kautta kulki. Ne eivät kuulu kulujen summaan, eikä yksikään niistä näy lähetetyllä ilmoituksella.
Mitä annat itse
Näitä ei voi päätellä kirjanpidosta, joten ilmoitus odottaa niitä:
- Varaston arvo vuoden lopussa (kohta 708)
- Käteisvarat ja muut rahoitusvarat ilman pankkitilien saldoja (kohdat 714 ja 716)
- Lyhyt- ja pitkäaikaiset velat (kohdat 749 ja 750)
- Työhuone kotona: asunnon pinta-ala, yrityksen käytössä oleva pinta-ala ja asumiskulut (kohdat 431–433)
- Ulkomaan matkat: päivät ja päivärahat yhteensä (kohdat 411 ja 413)
- Pääomatuloista vähennettävät elinkeinotoiminnan tappiot, jos vaadit sitä (kohta 373)
Syötä ne sovellukseen kyseiselle vuodelle. Kaikki muu lasketaan puolestasi. Vaiheittaiset ohjeet löydät artikkelista Elinkeinonharjoittajan veroilmoituksen täydentäminen ja tarkastaminen.
Veroilmoituksen vahvistaminen
Toisin kuin ALV-ilmoitus, veroilmoitus ei lähde aikataulun mukaan. Se avautuu OmaVerossa verovuotta seuraavan tammikuun aikana, sen määräpäivä on 1. huhtikuuta, ja se lähtee vasta, kun yllä olevat tiedot on syötetty ja olet tarkistanut ja vahvistanut sen sovelluksessa. Näin on kaikissa paketeissa, myös Solossa. Kletta lähettää sähköpostilla ohjeet tarkistukseen, kun ilmoitus avautuu.
Jos kirjanpitosi hoitaa tilitoimisto, se kertoo, miten tarkistus sinun kohdallasi tehdään. Älä oleta ilmoituksen lähteneen, ennen kuin näet, että se on lähetetty.
Kun vahvistat ilmoituksen, se lähtee OmaVeroon, eikä Kletta voi perua sitä.
Jos jokin on epäselvää ennen vahvistamista, kysy tuen chatissa. Duo- ja Care-paketeissa chatissa vastaavat Kletan kirjanpidon asiantuntijat, myös kirjanpito- ja verokysymyksiin. Solossa chat neuvoo Kletan käytössä, ja vero- tai kirjanpitoneuvontaan tarvitset Duon. Paketteihin ei oletuksena kuulu tapaamisia kirjanpitäjän kanssa. Jos asia on nopeampi selvittää tapaamisessa kuin chatissa, kerro siitä chatissa, niin Kletta voi ehdottaa tapaamista.
Usein kysyttyä
Vahvistin veroilmoituksen vahingossa. Mitä nyt?
Kletta ei voi perua vahvistettua ilmoitusta, joten korjaat sen itse OmaVerossa:
- Odota, että lähetetty ilmoitus näkyy OmaVerossa. Yleensä se näkyy viikon sisällä.
- Anna OmaVerossa korjattu ilmoitus oikeilla luvuilla.
- Verohallinto voi lähettää sinulle selvityspyynnön. Vastaa siihen kertomalla, että ensimmäinen ilmoitus lähti vahingossa.
Tarvitseeko toiminimi tilinpäätöksen?
Yhdenkertaista kirjanpitoa pitävällä toiminimellä ei lähtökohtaisesti ole tilinpäätöstä. Vuoden lopun työ on elinkeinotoiminnan veroilmoitus, jonka tarkistat ja vahvistat sovelluksessa. Jos tarvitset silti erillisen tilinpäätöksen, Kletta laatii sen pyynnöstä. Se laskutetaan tehdyn työn mukaan, 69 € tunnilta + alv. Pyydä sitä tuen chatissa.
Saako Kletasta taseen?
Ei. Kletta ei tee erillistä tasetta. Tuloslaskelman saat ladattua: mobiilisovelluksen etusivulla “Lataa tuloslaskelma” lataa sen PDF-tiedostona etusivulla valitulta kaudelta. Veroilmoituksen tarvitsemat taseen luvut eli yrityksen varat ja velat kerätään suoraan ilmoitukselle.
Löysin virheen jo lähetetystä ALV-ilmoituksesta. Mitä teen?
Kerro siitä mahdollisimman pian Kletan chatissa. Jos virhe on kirjauksessa, kirjaus korjataan, ja jos lähetettyä ilmoitusta pitää muuttaa, voidaan antaa korvaava ilmoitus. Mitä aiemmin virhe tulee esiin, sitä helpompi se on korjata.